קרן הפנסיה שלכם מזיזה את שער הדולר. וזה רק אחד מחמישה מנועים
למה ירידה בנאסד"ק מייקרת את הדולר בישראל, ואיך יכול להיות שמטבע נחלש ודווקא אז הבורסה המקומית עולה. חמישה מנועים שמזיזים שער חליפין, עם מספרים.
הנכס הכלכלי החשוב ביותר שלכם הוא לא הבית ולא תיק ההשקעות, אלא היכולת שלכם להמשיך לעבוד
אדם בן 40 שמשתכר 30,000 ₪ יביא הביתה קרוב לעשרה מיליון שקל עד הפרישה. את הדירה הוא ביטח, את הרכב ביטח, ואת הנכס הגדול מכולם רוב האנשים לא בדקו מעולם.
מטרייה ביטוחית: ההשלמה לקרן הפנסיה שכל בעל מקצוע חייב להכיר
קרן הפנסיה עשויה לקבוע שאתם מסוגלים לעבוד בעיסוק סביר אחר, ולהפסיק את הקצבה. המטרייה הביטוחית בוחנת את המקצוע שבו עסקתם בפועל. ההבדל נמדד בחודשי הכנסה.
להעביר את הכסף מקרן הפנסיה לקופת גמל? המהלך שעשוי לשפר את הגמישות, אבל גם לייקר את הביטוח ולחתוך את הקצבה
העברת הצבירה מקרן הפנסיה לקופת גמל נשמעת כמו שדרוג השקעות. בפועל היא נוגעת בעלות ביטוח השאירים, בדמי הניהול, במנגנון השלמת התשואה ובקצבה עצמה. פירוק מלא עם מספרים.
ההטבות למשרתי המילואים הפכו לקבועות. לא כולם יודעים מה זה אומר עליהם
הסכם קיבוצי שנחתם בפברואר 2026 קיבע את הטבות המילואים ללא הגבלת זמן, כיסויי קרן הפנסיה חלים גם על פגיעה בפעילות מבצעית, ולנפגעי איבה ולנזקי רכוש יש מסלולים נפרדים לחלוטין.
976 אלף שקל פטורים ממס מחכים לכל פורש. רובם לא מקבלים את כולם
קיבוע זכויות, תיקון 190 וגמלת סיעוד — שלוש זכויות שהערך שלהן נמדד במאות אלפי שקלים, וכולן תלויות בהחלטות שנעשות בעשור שלפני הפרישה.
אתם משלמים על ביטוח שאי אפשר לתבוע. פעמיים
דמי ניהול שקופצים כשמפסיקים להפקיד, פוליסות בריאות שקניתם פעמיים ואפשר לתבוע רק פעם אחת, וביטוח משכנתה שנרכש בעמדה בבנק בתוך שלוש דקות. על ההוצאה השקטה.
כל אחוז ריבית עולה לכם 570 שקל בחודש. הנה כל שאר המספרים שאף אחד לא נותן לכם
כמה עולה כל אחוז ריבית, כמה עולה פריסה ארוכה מדי, מה קורה ליתרת החוב בחמש השנים הראשונות ואיך רמת המינוף משנה את כל התמונה. אמת מידה אחת, בלי סיסמאות.
איך לזהות תיק השקעות טוב

איך לזהות תיק השקעות טוב תיק טוב הוא לא תיק שעשה הכי הרבה בשנה האחרונה רבים בודקים תיק השקעות לפי שאלה אחת: כמה הוא הרוויח? זו שאלה חשובה, אבל היא לא מספיקה. תיק השקעות טוב לא נמדד רק לפי תשואה נקודתית, אלא לפי התאמה למטרות, רמת סיכון, פיזור, עלויות, טווח זמן ויכולת לעמוד בתנודתיות. מה הופך תיק השקעות לטוב? מה המטרה של הכסף? מתי תצטרכו להשתמש בו? מה רמת הסיכון שמתאימה לכם? האם התיק מפוזר? כמה דמי ניהול ועלויות יש? האם יש התאמה בין התיק לבין שאר הנכסים שלכם? האם אתם מבינים במה אתם מושקעים? תיק טוב הוא תיק שיש לו היגיון. לא רק תוצאה. פיזור השקעות אחד המרכיבים החשובים בתיק טוב הוא פיזור. תיק שמבוסס על נכס אחד, תחום אחד או מדינה אחת עלול להיות חשוף מדי. פיזור נכון עוזר לנהל סיכון ולבנות יציבות. התאמה אישית אין תיק מושלם לכולם. תיק שמתאים לזוג צעיר שחוסך לעוד 25 שנה לא בהכרח מתאים לאדם שמתקרב לפרישה. לכן, תיק טוב חייב להתאים לאדם שמחזיק בו. עלויות ודמי ניהול גם תיק עם השקעות טובות יכול להיפגע מעלויות גבוהות. דמי ניהול, עמלות ומיסוי יכולים להשפיע על התוצאה הסופית. לכן חשוב לבדוק לא רק את ההשקעות, אלא גם את המחיר שמשלמים עליהן. לסיכום תיק השקעות טוב הוא לא תיק נוצץ. הוא תיק מתאים. מתאים למטרות, לטווח הזמן, לרמת הסיכון ולתמונה הפיננסית הכוללת. רוצים לדעת האם תיק ההשקעות שלכם באמת מתאים לכם? בדיקה פיננסית יכולה לעזור לזהות חוזקות, פערים והזדמנויות לשיפור.
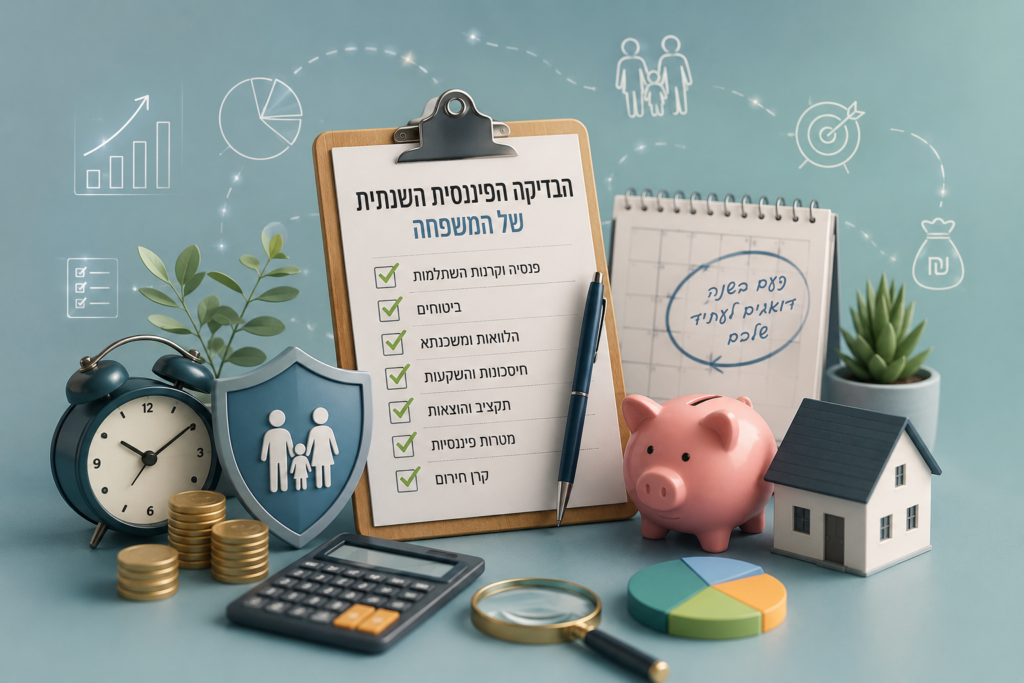
הבדיקה הפיננסית שכל משפחה חייבת לעשות פעם בשנה
נייס ביטוח ופיננסים בית אחד לכל הביטוחים והפיננסים